8월 28일 저녁, 국민연금공단 발표 기사를 보다가 계산기부터 두드렸습니다. 상반기 기금 운용수익률이 27.22%라는 숫자를 보고 나서요. 저는 개인적으로 굴리는 연금저축펀드 계좌가 있는데, 같은 기간 수익률이 8% 정도였거든요. 나쁜 수익률은 아닌데, 국민연금 숫자를 보고 나니 갑자기 초라하게 느껴지더라고요. 그래서 국민연금이 도대체 어디에 어떻게 투자했길래 이런 수익률이 나왔는지, 제 계좌와 뭐가 달랐는지 직접 뜯어봤습니다.
6개월 만에 407조 원, 작년 한 해 기록을 이미 넘었습니다
국민연금공단 기금운용본부에 따르면 올해 6월 말 기준 기금적립금은 1,865조 6,000억 원으로, 지난해 말 1,458조 원보다 407조 원 늘었습니다. 상반기 운용수익률은 27.22%(금액가중수익률 잠정치)로, 1988년 기금 설립 이후 역대 최고였던 작년 연간 수익률 18.82%를 반년 만에 넘어선 겁니다. 저는 이 기사를 보면서 "작년 한 해치를 6개월 만에 넘었다"는 게 어느 정도인지 감이 잘 안 왔는데, 자산군별로 뜯어보니 이유가 확실히 보였습니다.
국내주식 수익률 107%, 이게 실제로 가능한 숫자입니다
자산군별 수익률을 보면 국내주식이 107.37%로 압도적으로 높았습니다. 국내주식 평가액 자체가 263조 원에서 543조 원으로 반년 만에 두 배 넘게 불어났고, 전체 기금에서 차지하는 비중도 29.1%까지 올라갔어요. 이게 가능했던 배경은 저희가 지난 몇 달간 이 블로그에서 계속 다뤄온 코스피 흐름과 그대로 맞물립니다. 상반기 코스피는 6월 22일 9,114.55까지 사상 최고치를 찍었는데, 국민연금은 이 상승 국면을 그대로 수익으로 연결시킨 셈입니다.
해외주식도 17.81%의 수익률을 기록했는데, 이건 인공지능 투자 사이클이 이어지면서 기술주 실적이 뒷받침된 결과라고 합니다. 반면 국내채권은 -3.00%로 손실을 봤어요. 상반기 국고채 3년물 금리가 74.6bp나 뛰면서 채권 가격이 떨어졌기 때문인데, 금리가 오르면 채권값이 떨어진다는 원리를 이렇게 큰 숫자로 보니 새삼 실감이 났습니다. 해외채권은 원달러 환율 상승 덕에 환차익이 더해져 9.22%, 대체투자는 9.60%를 기록했습니다.
| 자산군 | 상반기 수익률 | 비고 |
|---|---|---|
| 국내주식 | 107.37% | 반도체 실적·코스피 상승 견인 |
| 해외주식 | 17.81% | AI 투자 사이클, 기술주 강세 |
| 대체투자 | 9.60% | 이자·배당·환율 효과 반영 |
| 해외채권 | 9.22% | 원달러 환율 상승에 따른 환차익 |
| 국내채권 | -3.00% | 시장금리 상승에 따른 평가손 |
제 개인연금이 이만큼 못 번 이유를 따져봤습니다
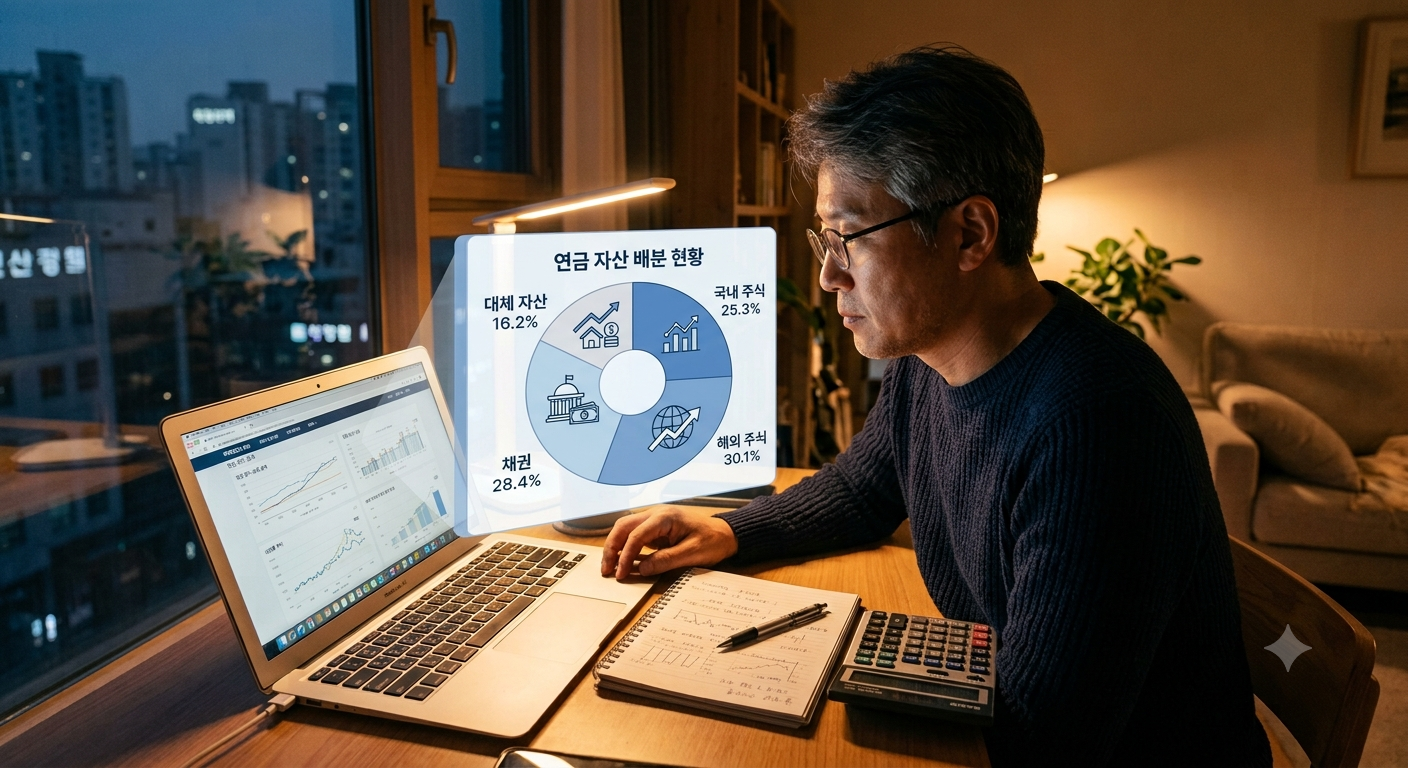
제 연금저축펀드는 국내외 자산을 6대4 정도로 나눠 담은 밸런스형 펀드였는데, 국민연금처럼 국내주식 비중을 확 늘리지도 않았고 반도체 대형주 쏠림도 없었습니다. 안정성을 우선한 구성이었으니 당연한 결과이긴 한데, 이번 기회에 제 포트폴리오의 국내주식 비중이 너무 낮은 건 아닌지 한번 점검은 해봐야겠다는 생각이 들었어요.
다만 여기서 짚고 넘어가야 할 부분이 있습니다. 국민연금의 이런 고수익 뒤에는 우려의 시선도 있다는 거예요. 일부 언론에서는 국민연금이 상반기 증시 급등기에 정해진 목표 비중을 넘어선 국내주식을 제때 팔아 리밸런싱하지 않았다는 지적을 내놓고 있습니다. 6월 지방선거를 앞둔 시점에 대규모 매도로 증시에 부담을 주는 걸 피하려는 정치적 고려가 있었던 게 아니냐는 시각도 있고요. 수익률만 보면 결과적으로는 좋았지만, 원칙대로 리밸런싱을 했다면 하반기 급락장에서 손실을 더 줄일 수 있었을 거라는 반론도 있습니다.
액션 플랜
- 내 연금저축·IRP·퇴직연금 계좌의 자산 배분 비중을 먼저 확인하세요. 국내주식, 해외주식, 채권 비중이 각각 얼마인지부터 알아야 조정 여부를 판단할 수 있습니다.
- 국민연금 수익률을 무작정 따라가기보다, 내 투자 기간과 위험 감내 수준에 맞는 비중인지를 기준으로 판단하세요. 국민연금은 장기·초대형 기금이라 개인 투자자와 리스크 관리 방식이 다릅니다.
- 반도체 쏠림 리스크를 점검하세요. 국내주식 비중을 늘릴 계획이라면 특정 업종 하나에 몰리지 않았는지 확인하는 게 먼저입니다.
- 하반기 변동성이 커진 시기이니만큼, 리밸런싱 주기를 정해두고 기계적으로 실행하는 습관을 만들어보세요. 국민연금 사례처럼 타이밍을 재다가 늦어지는 경우를 피하기 위해서입니다.
- 국민연금공단이 매 분기 발표하는 기금운용 공시를 확인해서 하반기 수익률 변화도 이어서 체크해보세요.
리스크
국민연금의 상반기 수익률은 잠정치이며 확정 수치와 다를 수 있습니다. 또한 상반기 실적을 견인한 국내주식 강세장은 7월 이후 큰 폭의 조정을 거쳤기 때문에, 하반기 수익률은 상반기와 크게 달라질 가능성이 있습니다. 국민연금의 자산배분 전략을 개인 투자에 그대로 적용하는 것은 적절하지 않을 수 있으며, 리밸런싱 지연 논란처럼 대형 기금 특유의 제약과 개인 투자자의 상황은 다르다는 점도 감안하시기 바랍니다.
솔직히 이 기사를 보고 나서 제 연금 계좌 비중을 당장 바꿔야 하나 고민했는데, 하루 만에 결정할 문제는 아닌 것 같아서 일단 비중표만 뽑아놓은 상태입니다. 여러분은 올해 상반기 개인연금 수익률, 어느 정도셨나요?
이 글은 투자 권유가 아니며, 모든 투자 및 금융 결정의 책임은 본인에게 있습니다. 세금·법률 관련 사항은 반드시 전문가와 상담하시기 바랍니다.
#국민연금 #연금수익률 #기금운용본부 #국민연금기금 #연금저축 #IRP #자산배분 #리밸런싱 #국내주식투자 #개인연금관리
'투자' 카테고리의 다른 글
| 다들 AI·반도체 산다는데, 요즘 서학개미들은 국채를 사들이고 있다는 게 무슨 뜻일까요 (0) | 2026.09.11 |
|---|---|
| 골드만삭스도 뛰어드는데, 한국은 아직 법도 없다는 스테이블코인 — 제 통장엔 무슨 의미일까요 (0) | 2026.09.04 |
| 미국 ETF 담은 제 ISA, 내년엔 못 넣는다고 해서 급하게 알아봤습니다 (0) | 2026.08.19 |
| 코스피 한 달 새 9,000→5,593 붕괴, 그리고 하루 만의 극적 반전 — '잔인한 7월' 총정리 (0) | 2026.08.07 |
| 코스피 7,096 회복했는데 개미는 왜 2.2조 팔았을까 — 오늘 밤 MS·메타 실적이 분수령 (0) | 2026.07.30 |


