회사 동료가 이번 달에 새 아파트 입주를 앞두고 잔금대출 상담을 받으러 다녀왔습니다. 몇 달째 대출 규제 뉴스만 보다 보니 한도가 확 줄었을까 봐 걱정했는데, 의외로 생각보다 수월하게 진행됐다고 하더라고요. 저도 궁금해서 8월 가계대출 통계를 찾아봤는데, 실제로 이번 달엔 다른 대출 항목은 조여지고 유독 아파트 입주 시 나가는 집단대출만 눈에 띄게 늘었더군요. 정부가 대출 규제를 계속 강화하는 줄만 알았는데, 왜 이 항목만 예외였는지 좀 더 파봤습니다.
8월 5대 은행 가계대출, 두 달째 둔화세 속 집단대출만 튀었습니다
KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 가계대출 잔액은 8월 말 기준 762조 원을 넘어서며 한 달 새 3조 원대 늘었습니다. 6월(6조 7,536억 원)과 비교하면 절반 수준으로 줄었고, 두 달 연속 증가폭이 둔화하는 흐름이에요. 주택담보대출도 621조 2,730억 원으로 3조 3,319억 원 늘었는데, 이는 지난해 8월 이후 1년 만에 가장 큰 증가 폭입니다. 여기서 눈에 띄는 건 이 증가분 대부분이 일반 주담대가 아니라 아파트 입주 때 실행되는 집단대출에서 나왔다는 점이에요. 8월 말 집단대출 잔액은 149조 2,970억 원으로 전월보다 1조 544억 원 늘었는데, 이건 2024년 9월 이후 1년 11개월 만에 가장 큰 증가 폭입니다. 반대로 신용대출은 전월보다 1,815억 원 줄면서, 지난 5월 이후 이어지던 증가 흐름이 넉 달 만에 멈췄습니다.
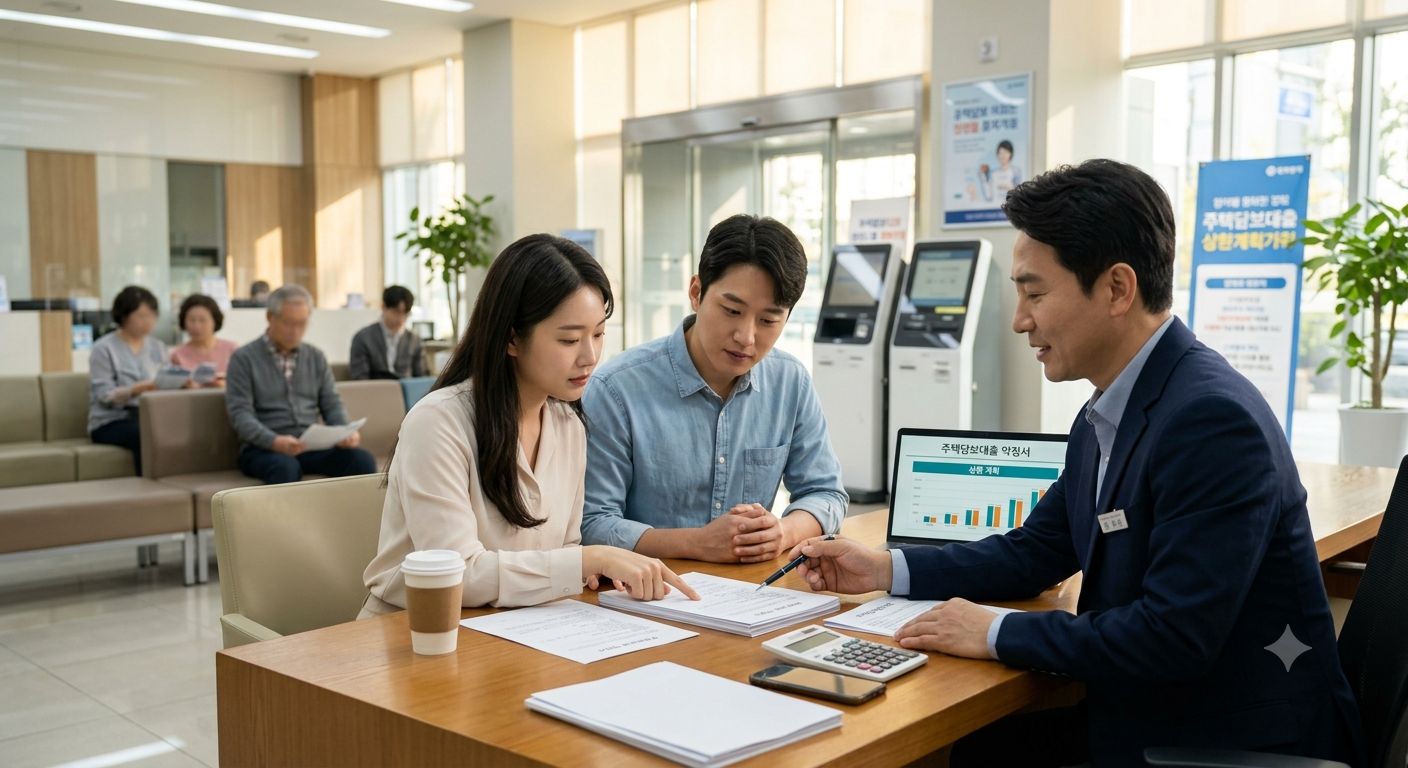
왜 하필 집단대출만 예외였을까
배경엔 지난달 13일 나온 부동산 공급 대책이 있습니다. 금융위원회는 이 대책에서 주택 공급을 촉진하고 실수요자의 자금 애로를 덜어주겠다며, 은행권에 적용하던 가계대출 증가율 관리 목표를 기존 1.5%에서 3.0%로 크게 완화했습니다. 특히 8월 이후 늘어난 집단대출은 은행별 가계대출 총량 관리 실적 산정에서 아예 제외하는 방식으로 은행들의 공급 여력을 넓혀줬어요. 반면 일반 주택담보대출과 신용대출에 대한 관리 기조는 그대로 유지됐습니다. 결국 같은 '가계대출'이라는 이름 안에서도 정책 목적에 따라 조이는 항목과 풀어주는 항목이 갈린 셈이에요. 하반기 수도권 아파트 입주 물량이 늘어난 가운데 은행들이 잔금대출 공급을 적극적으로 열어준 결과, 집단대출 증가액이 7월 6,530억 원에서 8월 1조 544억 원으로 확대됐습니다.
| 대출 항목 | 8월 증감 | 특징 |
|---|---|---|
| 5대 은행 가계대출 전체 | +3조 2,237억 원 | 두 달 연속 증가폭 둔화 |
| 주택담보대출 | +3조 3,319억 원 | 1년 만에 최대 증가폭 |
| 집단대출(잔금대출 등) | +1조 544억 원 | 1년 11개월 만에 최대, 총량관리 제외 |
| 신용대출 | -1,815억 원 | 5월 이후 첫 감소 전환 |
내일 나오는 공식 잠정치도 지켜볼 만합니다
이건 5대 은행만 놓고 본 수치이고, 금융위원회와 금융감독원은 9월 10일에 전 금융권을 아우르는 8월 가계대출 동향 잠정치와 가계부채 점검회의 자료를 함께 내놓습니다. 7월 전체 금융권 가계대출이 6조 2,000억 원 늘었고 이 중 은행권이 5조 4,000억 원을 차지했다는 점을 감안하면, 8월 전체 수치에서도 집단대출發 증가세가 어느 정도 반영될지가 관전 포인트예요. 저희가 지난달 다뤘던 2분기 가계신용 2,000조 원 돌파 소식과 이어서 보면, 총량 자체는 계속 늘고 있지만 그 안에서 어떤 대출이 늘고 줄었는지 구성이 계속 바뀌고 있다는 걸 알 수 있습니다.
액션 플랜
- 아파트 입주를 앞두고 잔금대출을 계획 중이라면, 이번 정책 완화로 은행권의 공급 여력이 늘어난 시기라는 점을 참고해 여러 은행의 조건을 비교해보세요.
- 신용대출이 필요하다면 최근 감소 전환 흐름을 감안해, 규제가 더 강화되기 전에 한도와 금리 조건을 미리 확인해두는 게 안전합니다.
- 9월 10일 발표되는 금융위원회의 전체 금융권 가계대출 공식 통계를 확인해서, 5대 은행만이 아닌 전체 시장의 흐름을 함께 파악하세요.
- 정부의 가계대출 관리 목표나 총량 산정 방식은 앞으로도 정책 목적에 따라 항목별로 달리 적용될 수 있으니, 대출 계획을 세울 때 해당 시점의 최신 규제 내용을 다시 확인하세요.
- 집단대출을 이용할 계획이라면 입주자모집공고 시점에 따라 적용되는 스트레스 DSR 단계가 달라질 수 있으니, 본인 계약이 어느 단계에 해당하는지 은행에 확인해보세요.
리스크
이번 통계는 5대 시중은행만을 대상으로 한 잠정 수치이며, 9월 10일 발표되는 전체 금융권 공식 통계와는 차이가 있을 수 있습니다. 정부의 가계대출 관리 정책은 부동산 시장 상황과 가계부채 지표에 따라 수시로 조정될 수 있어, 집단대출에 대한 완화 기조가 계속 유지된다는 보장은 없습니다. 실제 대출 한도와 조건은 개인의 소득, 신용도, 스트레스 DSR 적용 단계에 따라 달라지므로, 은행 상담을 통해 정확한 조건을 확인하시기 바랍니다.
동료는 일단 잔금대출을 무사히 받아서 다행이라고 하는데, 저는 이 흐름이 언제까지 이어질지가 더 궁금해지더라고요. 여러분 주변에도 최근 대출 진행하신 분 계신가요, 수월하게 되셨나요?
이 글은 투자 권유가 아니며, 모든 투자 및 금융 결정의 책임은 본인에게 있습니다. 세금·법률 관련 사항은 반드시 전문가와 상담하시기 바랍니다.
#가계대출동향 #집단대출 #주택담보대출 #스트레스DSR #잔금대출 #가계부채 #금융위원회 #은행대출규제 #부동산금융 #대출한도
'부동산' 카테고리의 다른 글
| 집값은 오르는데 거래는 반토막, 서울 아파트 시장에 '이중 절벽'이 왔다는데요 (0) | 2026.09.19 |
|---|---|
| 강남 한복판에 그린벨트가 있었다고요? 9월 말 풀린다는 7만3천가구, 어디일까요 (0) | 2026.09.14 |
| 서울 아파트 평균값 드디어 16억 넘었습니다 — 그런데 정작 강남은 내리고 있다는 게 무슨 소리죠 (0) | 2026.09.07 |
| 종부세 비거주 1주택자 증세, 결국 없던 일이 됐습니다 — 9월 1일 확정된 최종 세제개편안 (0) | 2026.09.02 |
| 강남은 떨어지는데 서울은 왜 80주째 오르나요 — 풍선효과의 실체 (1) | 2026.08.26 |


